
Pożyczki, odsetki i spłata w UTA
Pożyczki, odsetki i spłata w UTA
[Szacowany czas czytania: 5 minut]
W trybie zaawansowanym UTA umożliwia automatyczne pożyczanie aktywów, gdy wymaga tego system, lub ręczne pożyczanie w dowolnym momencie. Można także ustawić tryb spłaty, aby określić, czy zobowiązania mają być automatycznie spłacane natychmiast po zaksięgowaniu środków. W tym artykule wyjaśniono, kiedy uruchamiane jest pożyczanie, jak działają tryby spłaty oraz jakie są zasady naliczania odsetek i metody spłaty.
1. Pożyczanie
UTA obsługuje zarówno automatyczne, jak i ręczne pożyczanie, dzięki czemu można wybrać metodę odpowiednią w danej sytuacji:
Scenariusze automatycznej pożyczki
W każdym z poniższych scenariuszy, jeśli wartość zlecenia przekracza dostępne saldo, system automatycznie pożycza brakującą kwotę.
|
Scenariusze automatycznej pożyczki
|
Przykład
|
|
Niewystarczające saldo do złożenia lub realizacji zlecenia sprzedaży |
1. Użytkownik A ma na swoim ujednoliconym koncie handlowym tylko USDC i składa zlecenie na bezterminowe kontrakty futures USDT-M. 2. W chwili realizacji zlecenia naliczana jest opłata za otwarcie w wysokości 1,5 USDT. 3. Ponieważ użytkownik A nie ma USDT na swoim ujednoliconym koncie handlowym, wymagana kwota przekracza jego dostępne saldo, dlatego system automatycznie pożycza 1,5 USDT. |
|
Niezrealizowana strata na pozycji bezterminowych kontraktów futures |
1. Użytkownik B otwiera pozycję bezterminowych kontraktów futures USDT-M, a saldo jego konta wynosi 50 USDT i 100 USDC. 2. Pozycja generuje niezrealizowaną stratę w wysokości 100 USDT, przez co kapitał użytkownika B w USDT spada do −50 USDT. 3. System automatycznie pożycza 50 USDT (bez uwzględnienia opłat), a kwota ta będzie na bieżąco korygowana wraz ze zmianami niezrealizowanego PnL. |
|
Pożyczanie na potrzeby handlu z dźwignią |
1. Użytkownik C ma saldo konta w wysokości 100 USDT i korzysta z handlu z dźwignią, aby kupić BTC/USDT o wartości 300 USDT. 2. System automatycznie pożycza 200 USDT. |
Scenariusze ręcznej pożyczki
Na stronie Aktywa w UTA można w dowolnym momencie pożyczyć środki, wybierając monetę i wprowadzając kwotę — bez konieczności składania zlecenia.
|
Scenariusze ręcznej pożyczki
|
Przykład
|
|
Użytkownik wprowadza kwotę na stronie Aktywa w UTA, aby zainicjować pożyczkę. |
1. Użytkownik D planuje wkrótce wykorzystać USDT do arbitrażu i chce zabezpieczyć dzisiejszą niższą stopę procentową, dlatego ręcznie pożycza 2000 USDT na stronie Aktywa. 2. Zwiększa to saldo USDT na koncie o 2000 oraz zobowiązanie w USDT o taką samą kwotę — środki nie zostały jeszcze wykorzystane do żadnej transakcji ani transferu. |
|
Jeśli tryb spłaty na koncie jest ustawiony na Ręczne pożyczanie/spłata, ani pożyczone środki, ani środki zaksięgowane później na koncie nie będą automatycznie przeznaczane na spłatę zobowiązań. |
1. Użytkownik E ręcznie pożycza 1000 USDT w UTA, a tryb spłaty na koncie jest ustawiony na Ręczne pożyczanie/spłata. 2. Następnego dnia użytkownik E przelewa 500 USDT z innego konta do UTA. 3. Ponieważ tryb spłaty jest ustawiony na ręczny, przelane 500 USDT jedynie zwiększa saldo i nie spłaca automatycznie pożyczki w wysokości 1000 USDT. Zobowiązanie pozostaje bez zmian. Użytkownik E może zdecydować, jak wykorzystać środki, lub spłacić pożyczkę później za pomocą opcji Szybka spłata. |
Pożyczki wygenerowane obiema metodami są łączone w jedno zobowiązanie dla tej samej monety, podlegają tym samym limitom pożyczkowym i są oprocentowane co godzinę według tych samych zasad.
Limit pożyczki: maksymalna kwota, jaką użytkownik może pożyczyć, jest najmniejszą z następujących wartości: kwoty możliwej do pożyczenia obliczonej na podstawie dostępnego depozytu użytkownika, limitu poziomu dźwigni, limitu indywidualnego, łącznego limitu dla konta głównego i subkont oraz pozostałego salda puli pożyczkowej.
2. Tryby spłaty
UTA udostępnia dwa tryby spłaty, między którymi można się przełączać w sekcji Ustawienia handlowe:
|
Tryb spłaty
|
Sposób obsługi środków zaksięgowanych w wyniku transferów, wpłat lub rozliczenia transakcji
|
|
Automatyczna spłata (domyślnie) |
Najpierw spłacane są pożyczki w odpowiednich aktywach, a pozostała kwota jest dodawana do salda. |
|
Ręczne pożyczanie/spłata |
Pożyczki nie są spłacane automatycznie. Wszystkie zaksięgowane środki są dodawane do salda, a pożyczki pozostają bez zmian do momentu ich spłaty. |
Po przełączeniu na tryb Ręczne pożyczanie/spłata zmiana zaczyna obowiązywać natychmiast — środki zaksięgowane później nie będą już przeznaczane na automatyczną spłatę. (Nie dotyczy to tokenów akcji, które nadal będą wykorzystywane do automatycznej spłaty). Ponowne przełączenie na tryb Automatyczna spłata dotyczy wyłącznie środków zaksięgowanych po zmianie i nie wpływa na salda ani pożyczki istniejące w chwili przełączenia. Niezależnie od wybranego trybu w dowolnym momencie można wybrać opcję Szybka spłata.
Ostrzeżenie o ryzyku: w trybie Ręczne pożyczanie/spłata odsetki od pożyczki są nadal naliczane niezależnie od salda, a współczynnik ryzyka konta nie obniży się automatycznie tylko dlatego, że saldo wzrosło. Jeśli zostanie uruchomiona likwidacja, system automatycznie spłaci zobowiązanie bez względu na wybrany tryb spłaty.
3. Odsetki
System nalicza odsetki na podstawie kwoty pożyczonej dla każdej monety. Odsetki nie są naliczane, jeśli niezrealizowane straty z pozycji futures mieszczą się w kwocie nieoprocentowanej lub jeśli niezrealizowane zyski z pozycji futures wystarczają do pokrycia pożyczonej kwoty.
Kwota oprocentowana = pożyczka + abs(min(0, saldo + niezrealizowane PnL)) Odsetki godzinowe = kwota podlegająca oprocentowaniu × godzinowa stopa procentowa
-
Kwota nieoprocentowana dla niezrealizowanego PnL: podstawowa kwota nieoprocentowana = min(abs(min(0, niezrealizowane PnL)), limit kwoty nieoprocentowanej) + max(0, niezrealizowane PnL)
-
Wkład USDGO do kwoty nieoprocentowanej: użytkownicy posiadający USDGO mogą otrzymać dodatkowy limit kwoty nieoprocentowanej, obliczany jako wartość posiadanych USDGO pomnożona przez obowiązujący współczynnik redukcji wartości. Odliczenie nie może przekroczyć bieżącego oprocentowanego zobowiązania, a każde konto podlega wspólnemu maksymalnemu limitowi kwoty nieoprocentowanej. Obowiązujący współczynnik redukcji wartości i limit są określane w oficjalnych komunikatach oraz informacjach wyświetlanych na stronie.
-
Rzeczywista kwota nieoprocentowana = podstawowa kwota nieoprocentowana + wkład USDGO do kwoty nieoprocentowanej. Obie części można łączyć i nie wpływają one na siebie.
-
Kwota podlegająca oprocentowaniu = max(0, kwota oprocentowana − rzeczywista kwota nieoprocentowana)
Dodatkowa uwaga: odsetki są naliczane od kwoty podlegającej oprocentowaniu, gdy konto ma normalny status lub przechodzi częściową likwidację. Odsetki nie są jednak naliczane podczas likwidacji konta.
Po pożyczeniu środków system oblicza i potrąca odsetki z salda na początku każdej godziny. Stopa procentowa pożyczki na ujednoliconym koncie handlowym zmienia się w czasie rzeczywistym zależnie od podaży i popytu na rynku.
Uwaga: po pożyczeniu dowolnej kwoty odsetki zaczynają być naliczane na początku następnej godziny, niezależnie od tego, czy pożyczone środki zostały wykorzystane. Limit kwoty nieoprocentowanej obejmuje wyłącznie część niezrealizowanych strat przekraczającą pożyczoną kwotę i nie pomniejsza odsetek należnych od samego kapitału pożyczki. Odsetki nie są naliczane, jeśli dana kwota zostanie pożyczona i w pełni spłacona w tym samym okresie naliczania odsetek.
4. Spłata
Automatyczna spłata
W trybie Automatyczna spłata, gdy na koncie pojawi się dodatnie saldo monety, w której istnieje zobowiązanie, system automatycznie spłaca to zobowiązanie (szczegółowe informacje znajdują się w sekcji 2).
Dodatnie salda mogą pochodzić z następujących źródeł:
-
Otrzymany transfer: aktywa są przenoszone z innego konta do UTA.
-
Otrzymana wpłata: aktywa są księgowane w UTA w wyniku wpłaty on-chain, zakupu za walutę fiat lub przy użyciu innej obsługiwanej metody.
-
Rozliczona transakcja lub zamknięta pozycja: aktywa są otrzymywane po realizacji transakcji spot albo transakcji z dźwignią lub po zamknięciu i rozliczeniu pozycji futures.
System wykorzystuje dostępne saldo odpowiednich aktywów do spłaty, maksymalnie do pełnej kwoty bieżącego niespłaconego zobowiązania. Jeśli saldo przekracza wartość zobowiązania, nadwyżka pozostaje na saldzie konta.
Spłata ręczna (Szybka spłata)
UTA umożliwia ręczną spłatę w dowolnym momencie za pomocą przycisku Szybka spłata. Aktywa są wykorzystywane w następującej kolejności:
1. System najpierw wykorzystuje saldo tej samej monety do spłaty pożyczek w tych aktywach, bez konieczności konwersji i bez poślizgu cenowego.
2. Jeśli saldo tych aktywów jest niewystarczające do pełnej spłaty, można wybrać konwersję aktywów z dodatnim saldem na koncie, aby spłacić pozostałe zobowiązanie.
Jeśli wskaźnik depozytu zabezpieczającego lub skorygowany wskaźnik kapitału osiągnie 90% albo więcej, opcja Szybka spłata zostanie tymczasowo ograniczona i pojawi się ostrzeżenie o wysokim ryzyku — ma to zapobiec sytuacji, w której sama spłata uruchomi likwidację.
5. Dane pożyczek i historia odsetek
Bieżące dane pożyczek, obejmujące łącznie pożyczki ręczne i automatyczne, można wyświetlić w następujących miejscach:
|
Lokalizacja
|
Dostępne dane
|
Zrzut ekranu
|
|
Historia handlu → Historia UTA → Dane pożyczek |
Łączna wartość pożyczek, kwota oprocentowana, czas do następnej płatności odsetek, kwota nieoprocentowana dla każdej monety oraz roczna stopa procentowa na następną godzinę |
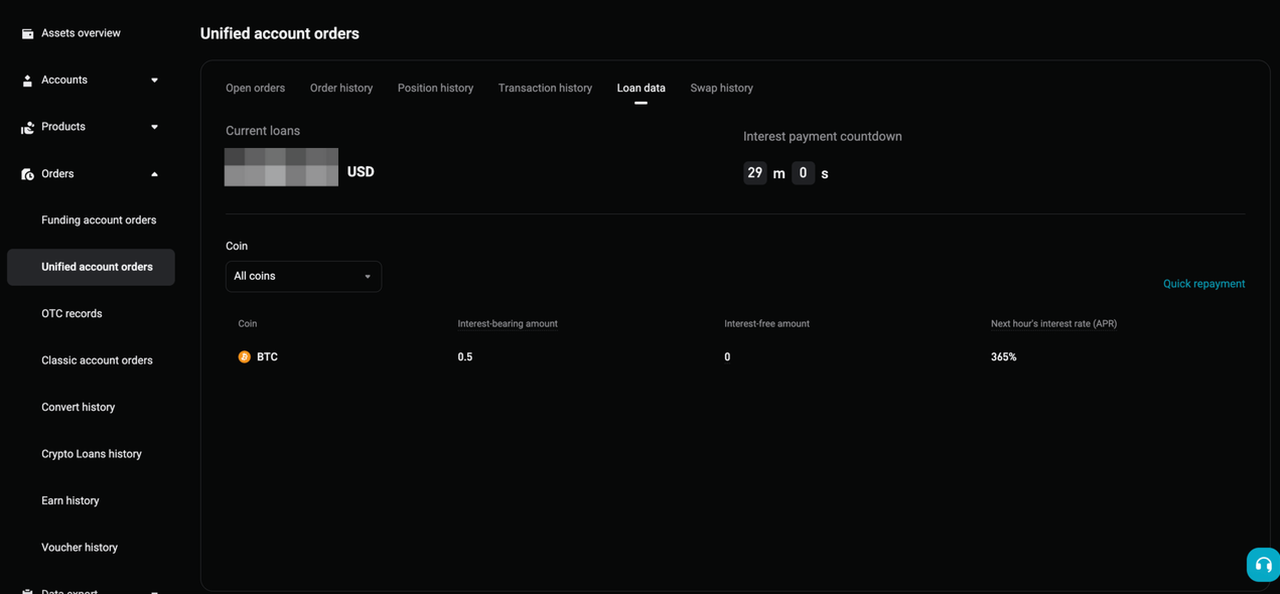 |
|
Strona handlowa UTA → Stopa procentowa |
Dzienna stopa procentowa dla każdej monety |
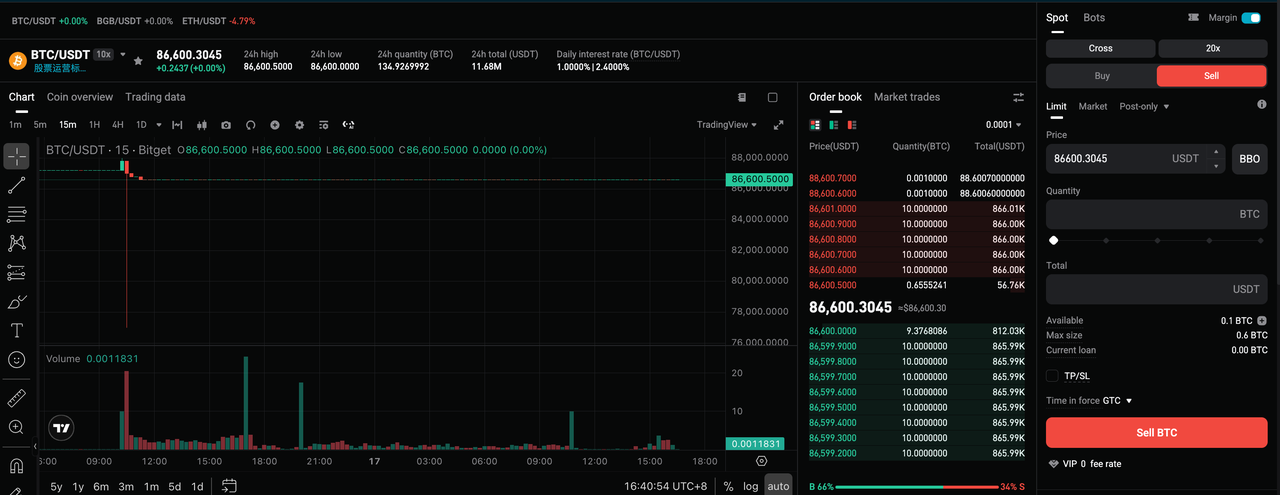
|
|
Strona handlowa UTA → zakładka Aktywa |
Bieżące saldo i pożyczka dla każdej monety |
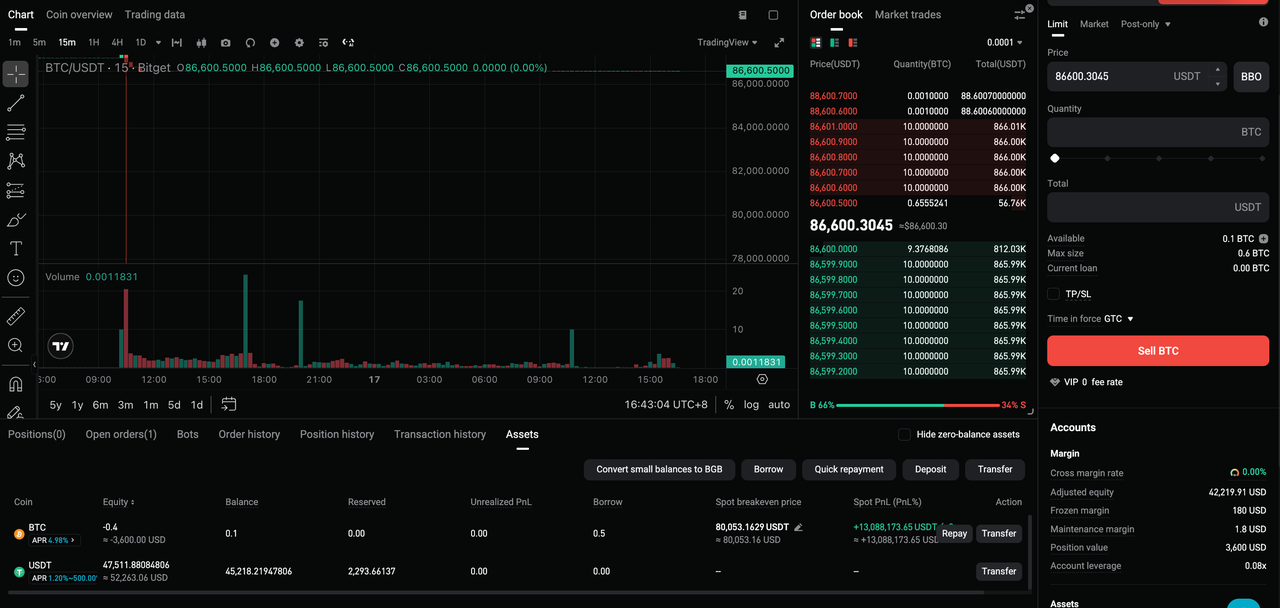
|
|
Historia handlu → Historia UTA → Historia transakcji |
Ustaw filtr typu transakcji na Potrącenie
odsetek, aby wyświetlić szczegółową historię potrąceń odsetek. |
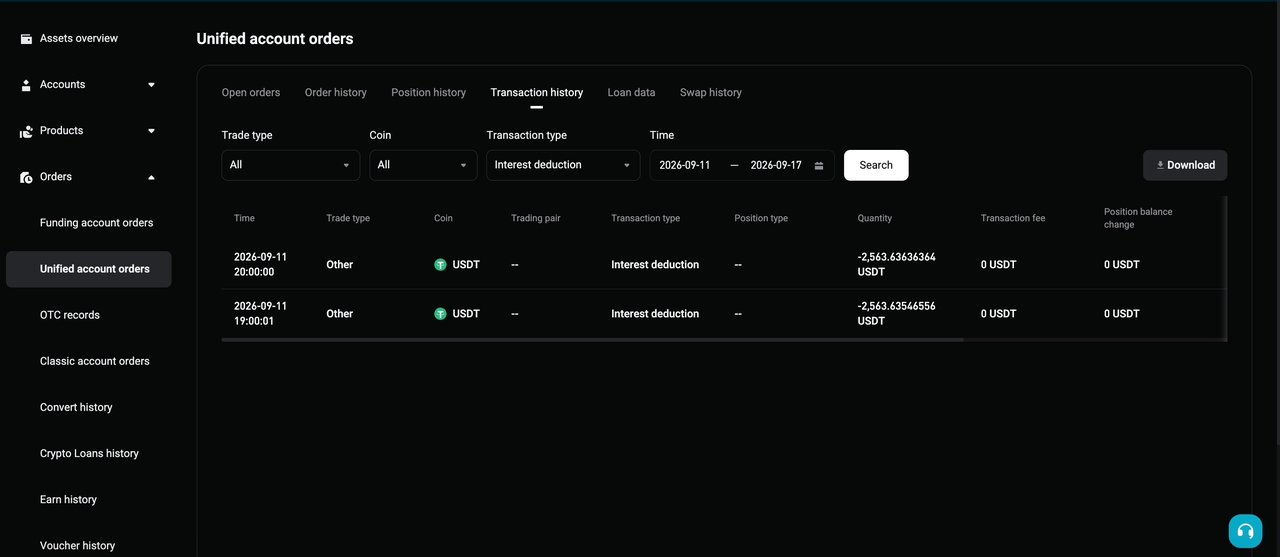
|
6. Zakres zastosowania
|
Tryb konta
|
Ręczne pożyczanie
|
Automatyczna pożyczka
|
Tryb spłaty
|
|
Tryb izolowany |
Nieobsługiwane |
Nieobsługiwane |
Domyślnie automatyczna spłata |
|
Tryb podstawowy |
Nieobsługiwane |
Obsługiwane |
Domyślnie automatyczna spłata |
|
Tryb zaawansowany |
Obsługiwane |
Obsługiwane |
Obsługiwane są ręczne pożyczanie/spłata oraz automatyczna spłata |
Najczęściej zadawane pytania
1. Jakie metody pożyczania obsługuje UTA?
Ujednolicone konto handlowe obsługuje automatyczne i ręczne pożyczanie, a odpowiednią metodę można wybrać zależnie od potrzeb.
2. Jakie tryby spłaty udostępnia UTA?
UTA udostępnia dwa tryby spłaty, między którymi można się przełączać w sekcji Ustawienia handlowe: automatyczna spłata (domyślnie) oraz ręczne pożyczanie/spłata.
3. Jak spłacać pożyczki w UTA?
UTA obsługuje automatyczną spłatę oraz spłatę ręczną (Szybka spłata). W trybie automatycznej spłaty system automatycznie spłaca zobowiązanie w danych aktywach, gdy na koncie pojawi się dodatnie saldo odpowiedniej monety.
4. Kiedy uruchamiana jest automatyczna pożyczka?
Gdy wartość zlecenia przekracza dostępne saldo, system automatycznie pożycza brakującą kwotę.
5. Kiedy rozpoczyna się naliczanie odsetek od pożyczek?
Po pożyczeniu środków system oblicza i potrąca odsetki z salda na początku każdej godziny. Odsetki zaczynają być naliczane na początku następnej godziny po zaciągnięciu pożyczki.
*To ogłoszenie jest wrażliwe na upływ czasu. Prosimy zwrócić uwagę na datę publikacji. Platforma nie ponosi odpowiedzialności za jakiekolwiek bezpośrednie lub pośrednie straty wynikające ze zmiany okoliczności lub nieaktualnych treści.
*Ta treść została przetłumaczona przez sztuczną inteligencję i służy wyłącznie celom informacyjnym. Nie gwarantujemy dokładności tłumaczenia i nie ponosimy odpowiedzialności za jakiekolwiek błędy, pominięcia ani straty wynikające z korzystania z tej przetłumaczonej treści. W przypadku jakichkolwiek rozbieżności obowiązuje wersja oryginalna.